Региональная учебная лаборатория финансовой грамотности - Общая
Меню

Всероссийская олимпиада школьников «Миссия выполнима. Твое призвание финансист!»

Снимок

Для кого?

Олимпиада проводится для школьников 8-11 классов в два этапа.

Учащиеся могут выбрать один или несколько предметов, в которых они хотели бы участвовать.

Узнать какой профиль олимпиады соответствует общеобразовательному предмету и направлению подготовки на соответствующие программы бакалавриата в Финуниверситете можно здесь.


Какие этапы?

Срок регистрации на олимпиаду с 1​ октября по 30 ноября 2019 года.

Первый этап - отборочный (заочный) пройдет в режиме онлайн с 09 по 15 декабря 2019 года.

Второй этап - заключительный (в очной форме) пройдет с 22​ по 28 января 2020​​​​​ года согласно расписанию.

Заключительный этап пройдет в Финансовом университете (г. Москва), а также на региональных площадках (в филиалах Финансового университета).

Публикация списков победителей и призеров первого (отборочного) этапа на сайте Финансового университета: не позднее 25 декабря 2019 г.

Проведение апелляции - 18 февраля 2020 года.

Церемония награждения победителей и призеров олимпиады - 04​ марта 2020 года, в здании медиацентра "Российская газета"

по адресу: ул. Правды, д.24, стр.4. ​

​Победители и призеры олимпиады по экономике, математике, информатике, обществознанию и истории предыдущего года смогут принять участие в заключительном этапе олимпиады по этим предметам без прохождения отборочного этапа, при условии, что они продолжают свое обучение по программам среднего общего образования.

Всероссийская олимпиада школьников «Миссия выполнима. Твое призвание-финансист!»


Ссылка на официальный сайт олимпиады: https://mission.fa.ru/


Всероссийская олимпиада по финансовой грамотности, финансовому рынку и защите прав потребителей финансовых услуг


Олимпиада школьников Российского совета олимпиад:

C 2008 года Олимпиада проводится в рамках олимпиадного движения, начало которому положено по инициативе Российского совета олимпиад школьников при Российском союзе ректоров.

Председатель Российского совета олимпиад школьников — Садовничий В.А., Президент Российского Союза ректоров, Ректор МГУ им. М.В. Ломоносова, Вице-президент РАН, академик.

Информация о проводимых олимпиадах школьников размещена на портале Российского совета олимпиад школьников «РСОШ».

Порядок проведения олимпиад школьников, утвержденный Приказом Минобрнауки России № 267 от 4 апреля 2014 г., с изменениями от 10.12.2014 г.

Приказ Министерства науки и высшего образования РФ от 28 августа 2018 г. N 32н «Об утверждении перечня олимпиад школьников и их уровней на 2018/19 учебный год»

Приказ Министерства науки и высшего образования РФ от 16 октября 2018 г. N 47н «О внесении изменений в перечень олимпиад школьников и их уровней на 2018/19 учебный год»

Приказ Министерства науки и высшего образования РФ от 30 августа 2019 г. N 658 «Об утверждении перечня олимпиад школьников и их уровней на 2019/20 учебный год»


Официальные документы

Регламент

Положение

Положение о порядке отправки и подачи апеляций

Организационно-методическое положение

Календарный план

Перечень олимпиад школьников, по которым в 2019-2020 учебном году устанавливаются льготы, предоставляемые победителям и призерам


Подробнее об Олимпиаде: https://www.fin-olimp.ru/


У моего банка отозвали лицензию: что делать

За нарушение правил, прописанных в законе, Банк России отзывает у банков-нарушителей лицензии. Что делать, если ваш банк оказался ненадежным?

 лицензии1

За что именно у банка могут отозвать лицензию?

Банк России отзывает лицензию, если организация систематически нарушает требования законодательства и нормативных актов Банка России.

Банк России отзывает лицензию по основаниям, предусмотренным ст. 20 Федерального закона «О банках и банковской деятельности».

Например, у банка почти не осталось собственных средств, он не проводит платежи клиентов, не выдает деньги со вкладов, не сдает вовремя отчетность или предоставляет недостоверные сведения, проводит операции, на которые у него нет лицензии, — все это признаки недобросовестной работы и финансовых проблем, из-за которых вкладчик может потерять деньги. Отзыв лицензии — это способ защитить клиентов банка.

ВКЛАД ИЛИ СЧЕТ В БАНКЕ

Как застраховаться от потери денег?

Сохранить деньги в случае отзыва у банка лицензии можно, если банк — участник системы страхования вкладов (ССВ), которую реализует Агентство по страхованию вкладов (АСВ). Подробнее о работе АСВ читайте в статье «Как работает система страхования вкладов».

Работа АСВ регулируется Федеральным законом «О страховании вкладов физических лиц в банках Российской Федерации».

Если банк предлагает вам сделать вклад как физическому лицу, то у него обязательно должна быть соответствующая лицензия Банка России (лицензия на привлечение во вклады денежных средств от физических лиц). Тогда банк автоматически является участником ССВ, и ваш вклад будет застрахован. Если у банка нет этой лицензии — он нарушает закон.

Информацию о том, что вклад застрахован, вы найдете на сайте и в офисах банка. Проверить эту информацию можно на сайтах Банка России и АСВ.

 лицензии2

Как действует страховка?

По закону все вклады физических лиц и индивидуальных предпринимателей, оформленные в банках на территории России в рублях или валюте, застрахованы. Если к моменту отзыва лицензии у банка по вашему вкладу уже были начислены проценты, то эти деньги также будут застрахованы.

При этом есть лимит на сумму, которую вернет вам АСВ, — максимум 1,4 млн рублей за вклады в одном банке. Если в банке на момент отзыва лицензии у вас лежало не больше этой суммы, АСВ вернет вклад полностью вместе с процентами. Если общая сумма вкладов больше — АСВ вернет пропорциональную часть от каждого вклада, но в итоге — не более 1,4 млн рублей.

Сумму сверх страховой выплаты можно получить в ходе конкурсного производства (одна из стадий процедуры банкротства) или ликвидации банка. Чтобы вернуть остаток денег, нужно заполнить специальную графу в заявлении о компенсации.

Если вы хотите положить в банк больше 1,4 млн рублей, открывайте вклады в разных банках. Сумма в каждом из них не должна превышать 1,4 млн рублей (с учетом начисленных в будущем процентов).

Если в банке, у которого отозвали лицензию, у вас был счет для сделки с недвижимостью — эскроу, и на нем лежало не больше 10 млн рублей, вам вернут всю сумму.

Обратите внимание: средства на счете эскроу подлежат страхованию только в определенный период. Страховка действует с даты, когда документы поступили в Росреестр (для регистрации сделки купли-продажи), и до истечения 3-х рабочих дней с даты регистрации прав (или отказа в регистрации прав) в Едином государственном реестре прав на недвижимое имущество.

Если в том же банке помимо эскроу у вас был вклад или счет, то их вам компенсируют дополнительно. Но опять же — в пределах 1,4 млн рублей. Валютный вклад вам компенсируют рублями по курсу валют на тот день, когда у банка отозвали лицензию.

На что не действует страховка?

  • вклады на предъявителя (в том числе удостоверенные сберегательным сертификатом или сберегательной книжкой на предъявителя);
  • средства на счетах адвокатов и нотариусов, если счета открыты для профессиональной деятельности;
  • вклады в филиалах российских банков, находящихся за границей;
  • средства, переданные банкам в доверительное управление;
  • средства, размещенные на обезличенных металлических счетах;
  • средства, переведенные в «электронные кошельки» (электронные денежные средства);
  • средства, размещенные индивидуальными предпринимателями в субординированные депозиты;
  • средства, размещенные физическими лицами в ценные бумаги банка (акции, облигации, векселя и прочие).

Как получить страховку?

Информация об отзыве у банка лицензии размещается на официальном сайте Банка России, на сайте Агентства по страхованию вкладов, в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) а также в СМИ. Информацию для вкладчиков АСВ размещает на своем сайте в разделе «Страховые случаи».

Что делать дальше?

1. Узнайте, где можно получить страховку

АСВ определит список банков-агентов — тех банков, которые выплатят вам страховку. Список вывесят на сайте АСВ и на дверях вашего бывшего банка, опубликуют в прессе за один день до начала выплат.

2. Оформите заявление для банка-агента

Подать заявление о компенсации вы можете с момента начала выплат и до дня завершения ликвидации банка. Этот процесс идет около года. Обратите внимание, что в первые дни выплаты могут быть очереди. Чтобы подать заявление о компенсации в банк-агент, вам нужен только паспорт и заполненное по специальной форме заявление. Его вам выдадут в банке-агенте или разместят на сайте банка.

Если вы не можете сами прийти в банк (болеете, живете в другой стране или в вашем городе нет отделения банка-агента), вы можете послать заявление по почте, но тогда документы нужно заверить у нотариуса. Если вы наследник вкладчика, нужно также предоставить документы, которые подтверждают ваше право на наследство.

3. Выберите форму компенсации

Если у вас был вклад для физических лиц, вы можете получить компенсацию как наличными, так и по безналичному расчету. Если вы индивидуальный предприниматель, деньги можно получить только на расчетный счет.

Сроки выплаты

По закону вы должны получить страховое возмещение в течение 3-х рабочих дней после того, как отправите в АСВ (или в банк-агент) заявление и другие необходимые документы. Но не ранее 14 дней со дня наступления страхового случая. Выплаты продолжаются до завершения процедуры конкурсного производства или ликвидации. Если вы не успели подать заявление до завершения ликвидации банка, но у вас была уважительная причина, обратитесь в АСВ, чтобы продлить сроки подачи.

Если вы открываете вклад:

Прежде всего убедитесь, что банк, который вы выбрали, — участник ССВ (информация об этом есть на сайте АСВ) и у него есть лицензия Банка России.

Документы, которые вы получите при открытии счета:

  • экземпляр договора банковского вклада (счета);
  • приходный ордер с отметками банка о внесении денег (или платежное поручение другого банка о перечислении денег на счет вкладчика, или другой документ, который подтверждает внесение денег на счет банка).

Внимательно проверьте, правильно ли написаны ваши фамилия, имя, отчество, паспортные данные и адрес в договоре банковского вклада (счета). Всегда сообщайте банку про все изменения (в адресе, фамилии, паспортных данных) — это позволит найти вас при выплате страхового возмещения.

Подробнее читайте в статье «Как открыть вклад в банке».

КРЕДИТ В БАНКЕ

У банка нет лицензии — кому теперь возвращать кредит?

Если у банка, в котором вы взяли кредит, отозвали лицензию, это не значит, что вы ничего никому не должны. С момента отзыва лицензии и до завершения процедуры конкурсного производства (или до ликвидации банка) вы обязаны выплачивать кредит.

На специальном портале АСВ есть информация о том, как оплатить кредит любого банка с отозванной лицензией. На портале можно:

1. Оплатить кредит онлайн с комиссией

Через портал можно делать взносы по кредиту уже на следующий день после отзыва у банка лицензии. Если переводить деньги с банковской карты, комиссия составит от 50 рублей до 1% от суммы платежа, если с помощью электронного кошелька — 1,5%.

2. Узнать, где внести платеж без комиссии

Для каждого банка с отозванной лицензией опубликован список адресов офисов, терминалов и касс банков-агентов, где принимают платежи без комиссии. При оплате кредита в этих пунктах вам понадобится паспорт, номер кредитного договора, дата его заключения и реквизиты: БИК банка и номер счета, на который вы перечисляли деньги до отзыва лицензии.

3. Уточнить другие способы оплаты

Вы также можете погашать кредит через любой действующий банк. Для этого понадобятся новые реквизиты для платежей. Их можно найти на сайте АСВ.

При таком способе оплаты с вас возьмут комиссию. Ее размер надо уточнить в банке, через который вы планируете вносить платеж.

Если у вас возникнут уточняющие вопросы, их можно задать в разделе «Вопрос-ответ» на портале АСВ.

Обязательно сохраняйте всю информацию о платежах: чеки, реквизиты, скриншоты. Не затягивайте с выплатой кредита, воспользовавшись тем, что у банка отозвали лицензию, — это плохо отразится на вашей кредитной истории, а значит, вам будет труднее получить новый кредит.

 лицензии3

У меня был и вклад, и кредит в одном банке — что с ними будет?

Если в банке с отозванной лицензией у вас был оформлен и вклад, и кредит, то страховое возмещение (до 1,4 млн рублей) будет выплачено за вычетом задолженности перед банком по кредиту. Оставшаяся часть будет выплачена после погашения кредита. Погасить кредит за счет средств, которые лежат во вкладе в этом же банке, не получится — это запрещено законом.

Если у вас кредит в банке с отозванной лицензией:

  1. Отзыв лицензии не значит, что вы можете не платить по кредиту.
  2. Нельзя произвести взаимозачет по кредиту за счет средств по вкладу в том же банке.
  3. АСВ может передать ваш кредит в другой банк, в котором правила возврата кредита могут отличаться. Но ключевые условия договора (например, процентная ставка или срок, на который выдан кредит) останутся прежними — в одностороннем порядке банк не может их поменять.


Ссылка на первоисточник: https://fincult.info/

Как работает система страхования вкладов

Все банковские вклады и счета частных лиц и малых предприятий застрахованы. Если у банка отзывают лицензию, вкладчики гарантированно получают свои средства в пределах 1,4 миллиона рублей.

 страхования 1

Что такое система страхования вкладов?

Государственная система страхования вкладов (ССВ) создана специально для защиты прав вкладчиков российских банков.

Работу ССВ регулирует закон «О страховании вкладов физических лиц в банках Российской Федерации».

Все банки, привлекающие деньги частных лиц, обязаны входить в ССВ и уплачивать взносы в Фонд обязательного страхования вкладов (ФОСВ). Из этого фонда и выплачивается страховое возмещение при отзыве у банка лицензии.

Прежде чем открывать вклад или счет в банке, проверьте, имеет ли он лицензию и входит ли в систему страхования вкладов. Сделать это можно на сайте Банка России.

Если вдруг средств фонда окажется недостаточно для всех выплат, их пополнят за счет средств федерального бюджета или кредитов Банка России. Это гарантирует финансовую устойчивость ССВ.

Работу ССВ ведет Агентство по страхованию вкладов (АСВ). Агентство действует под контролем Правительства и Банка России, представители которых входят в его органы управления.

АСВ выплачивает возмещение вкладчикам, ведет реестр банков — участников ССВ, следит за формированием Фонда обязательного страхования вкладов и управляет его средствами.

С момента создания ССВ в 2004 году и до конца 2018 года Агентство уже выплатило 4 млн вкладчиков почти 2 трлн рублей.

В каком случае можно рассчитывать на выплаты?

 страхования 2

Страховые случаи — это отзыв лицензии у банка, входящего в ССВ, либо введение в нем моратория на удовлетворение требований кредиторов.

При наступлении страхового случая вкладчики любого российского банка, входящего в ССВ, автоматически получают право на выплату страхового возмещения до 1,4 млн рублей включительно.

Если вы накопили больше 1,4 миллиона рублей, лучше хранить их в разных банках. Это гарантирует вам быстрый возврат средств в случае отзыва лицензии у банка.

Все ли вклады застрахованы?

Система страхования вкладов защищает деньги частных лиц, в том числе индивидуальных предпринимателей (ИП), — и россиян, и иностранцев.

Представители малого бизнеса тоже могут рассчитывать на компенсацию. Но только если они зарегистрированы в едином реестре  субъектов малого и среднего предпринимательства.

Застрахованы все именные вклады и счета:

  • срочные вклады и вклады до востребования, включая валютные;
  • текущие счета для расчетов по банковским картам;
  • именные сберегательные сертификаты;
  • средства на номинальных счетах опекунов и попечителей, открытых в пользу подопечных;
  • расчетные и депозитные счета ИП;
  • счета малых предприятий.

Также застрахованы деньги на счетах эскроу, если они открыты для расчетов по сделкам купли-продажи недвижимости или договорам долевого строительства. По ним сумма страхового покрытия составляет 10 млн рублей.

Страховка не защищает:

  • сберегательные сертификаты на предъявителя;
  • средства, переданные банкам в доверительное управление;
  • электронные денежные средства и деньги, размещенные без открытия счета;
  • вклады в зарубежных филиалах российских банков;
  • субординированные депозиты;
  • средства на номинальных счетах (за исключением тех счетов, которые опекуны и попечители открыли в пользу подопечных), залоговых счетах и счетах эскроу, если они созданы не для сделок с недвижимостью;
  • средства на счетах адвокатов и нотариусов, если счета открыты для профессиональной деятельности;
  • средства на обезличенных металлических счетах;
  • деньги юридических лиц, за исключением малых предприятий.

Где можно получить деньги?

 страхования 3

Для каждого страхового случая АСВ выбирает несколько банков-агентов — именно через них можно получить страховую компенсацию. Как правило, агентами назначают банки, у которых есть отделения в тех же населенных пунктах, что и у банка, лишенного лицензии.

Адреса отделений банков-агентов можно узнать за день до начала выплат на сайте АСВ, по телефонам горячих линий Агентства и банков-агентов или в СМИ.

Частные лица могут получить выплаты наличными или попросить перевести средства на счет в любом другом действующем банке. Индивидуальным предпринимателям и малым предприятиям деньги всегда переводят на расчетный счет.

Как быстро можно получить выплату?

Банки-агенты начинают выплаты через две недели после наступления страхового случая.

Процедура страхового возмещения

1-й день:

отзыв лицензии или введение моратория

7-й день:

объявление списка банков-агентов

14-й день:

публикации в СМИ о месте выплат

15-й день:

начало выплат

Вы должны прийти в банк-агент с паспортом или другим удостоверением личности и написать заявление о выплате компенсации (его можно скачать во вкладке «Бланки документов»). Вам предоставят выписку из реестра о ваших вкладах и кредитах, а также размере страхового возмещения.

Если вы согласны с этой суммой, деньги вам выдадут или переведут на счет в течение трех рабочих дней.

Необязательно обращаться в банк-агент в первый же день выплат. Получить страховое возмещение можно в течение всего срока ликвидации банка — как правило, это не менее двух лет.

А если я не согласен с данными реестра?

Вы можете оформить заявление о несогласии и представить дополнительные документы, которые смогут обосновать ваши требования к банку.

Банк примет решение по заявлению в течение 10 дней.

Сколько мне выплатят, если у меня был и вклад, и кредит?

Если сумма вклада больше, чем сумма долга, то АСВ выплатит вам разницу между суммой вклада и суммой задолженности. Но оставшуюся часть вклада вы сможете получить только после того, как погасите кредит.

Если вклад меньше, чем кредит, то страховую сумму вам выплатят после возврата долга. Погасить даже часть кредита за счет вклада в банке с отозванной лицензией невозможно — это запрещено законом.

Сколько я получу, если открывал счета в разных отделениях одного банка?

Они считаются вкладом в одном банке. Все ваши активы (вклады и счета) АСВ просуммирует. Из расчета этой общей суммы вы и получите страховую выплату, но не больше 1,4 млн рублей.

У меня был вклад в евро. Как посчитают сумму выплаты?

Вклады в иностранных валютах пересчитывают в рубли по курсу Банка России на день отзыва лицензии.

Как быть, если сумма вклада больше 1,4 млн рублей?

Вы имеете право требовать полного возврата средств. Заполните соответствующий раздел в заявлении о компенсации.

В случае введения моратория вы можете получить остаток вклада после того, как мораторий будет снят.

Если у банка отозвали лицензию и начали процедуру банкротства, его активы распродадут — и эти средства также направят на выплаты вкладчикам и кредиторам банка. Ваши интересы в ходе ликвидации будет представлять АСВ. Подтверждать свое право требования по остаткам вкладов не требуется.

А если я не могу лично приехать в отделение банка-агента?

Если вы узнали о страховом случае далеко от своего города, например во время длительной командировки или службы в армии, можете отправить заявление по почте.

К заявлению нужно приложить копию паспорта или другого удостоверяющего документа. Для получения выплаты больше 1000 рублей подпись на заявлении должен заверить нотариус.

Компенсацию в этом случае вы также можете получить дистанционно — почтовым переводом или на счет в любом действующем банке, входящем в ССВ. Индивидуальным предпринимателям возмещение переводят только в безналичном порядке.

За выплатой также может обратиться ваш представитель. Для этого ему понадобится генеральная доверенность или нотариально заверенная доверенность на получение страхового возмещения. Примерную форму доверенности можно найти и скачать на сайте АСВ во вкладке «Бланки документов». Подробнее о работе системы страхования вкладов вы можете узнать на сайте АСВ или по телефону горячей линии Агентства: 8 800 200-08-05.


Ссылка на первоисточник: https://fincult.info/

Как получить компенсацию за советский вклад

Разбирая дома старые документы, вы наткнулись на сберкнижку, которую открыли в 1989 году. На ней остались деньги. Вы слышали, что за советские вклады можно получить компенсацию. Рассказываем, как это сделать.

 за совет.вклад 1

О каких вкладах идет речь?

В 1990-е годы инфляция составляла сотни, а порой и тысячи процентов в год. Например, в 1992 году ее темпы превысили 2500%. Даже за простой батон хлеба нужно было отдавать тысячи рублей. Деньги и, как следствие, сбережения обесценивались. Вклады, которые были открыты в советское время, превратились в бесполезные записи в сберегательной книжке, и правительство приняло решение выплачивать за них компенсации.

Получить компенсацию можно за вклад, который был открыт до 20 июня 1991 года и не закрыт до конца 1991 года.

К примеру, Антон Павлович в октябре 1989 года открыл депозит сроком на три года. В октябре 1991 года получил положенные ему деньги и закрыл вклад. В таком случае компенсация по вкладу ему не полагается. Если же по какой-то причине он забрал свои деньги только в январе 1992 года или даже позже, то он имеет право на возмещение.

Компенсацию выплачивают только по тем вкладам, которые были открыты в Сбербанке РСФСР, Российском республиканском банке Сбербанка СССР или Государственных трудовых сберегательных кассах СССР, которые работали на территории РСФСР. На вклады, открытые на территории союзных республик, компенсации не распространяются.

Претендовать на компенсацию могут только граждане России.

При этом неважно, действует ли этот вклад до сих пор. Даже если вкладчик после 1 января 1992 года забрал деньги, вклад все равно компенсируют, но в другом размере.

Как узнать размер компенсации?

 за совет.вклад 2

Ее размер зависит от суммы вклада по состоянию на 20 июня 1991 года, а также от двух условий: когда вклад был закрыт (если он вообще был закрыт) и в каком году родился его владелец. Правила расчета компенсации прописаны в постановлении Правительства РФ.

В 2019 году действует следующий порядок расчета компенсации:

     1. Год закрытия вклада

В зависимости от того, в каком году был закрыт вклад, его сумма умножается на определенный коэффициент.

ГОД ЗАКРЫТИЯ ВКЛАДА

КОЭФФИЦИЕНТ

1992

0,6

1993

0,7

1994

0,8

1995

0,9

1996–2019

1

По вкладам, которые до сих пор не закрыты, коэффициент также равен 1.

Предположим, на вашей сберкнижке к 20 июня 1991 года накопилось 500 рублей. Вы забыли об этом вкладе, и он до сих пор считается открытым. Значит, ваши 500 рублей надо умножить на единицу — это коэффициент для незакрытых вкладов. А если бы вы закрыли вклад, например, в 1995 году, тогда сбережения надо было бы умножить на коэффициент 0,9 — в результате получилось бы 450 рублей.

Полученную цифру надо умножить на следующий коэффициент.

     2. Год рождения вкладчика

Если вкладчик родился в 1945 году или раньше, ему положена компенсация в трехкратном размере. Для родившихся в 1946–1991 годах — в двукратном.

Например, если вы родились в 1956 году, то сумму вклада с учетом коэффициента срока его хранения надо умножить на два.

     Итого

Расчет для вклада, закрытого в 1995 году:

500 рублей х 0,9 (коэффициент для года закрытия вклада) х 2 (коэффициент для года рождения вкладчика) = 900 рублей

Расчет для до сих пор открытого вклада:

500 рублей х 1×2 = 1000 рублей

Стоит учитывать, что ранее по старым вкладам уже выплачивались компенсации. Если вы их получили, это не лишает вас права на выплату сейчас. Просто из нынешней компенсации вычтут уже полученную вами сумму.

Но как только вам зачислят эти деньги, вы больше не сможете претендовать на какие-либо другие компенсации по этому же вкладу.

Мой вклад до сих пор не закрыт. Могу ли я, кроме компенсации, получить деньги, которые лежат на вкладе?

 за совет.вклад 3

Да, можете. Но надо учитывать одну деталь. В 1998 году в России провели деноминацию рубля: все ценники и записи по счетам потеряли три ноля. Другими словами, 1000 рублей в деньгах старого образца стали равняться 1 рублю в новых деньгах. Это коснулось и денег на вкладах. И если у вас на вкладе в старых деньгах лежало 500 рублей, то после деноминации они конвертировались в 50 копеек в новых деньгах.

Куда идти за выплатами?

Компенсации по советским вкладам выдают в отделениях Сбербанка. Для того чтобы получить деньги, вам понадобятся:

  • паспорт;
  • заявление на получение компенсации (его можно написать в отделении);
  • сберегательная книжка по действующему вкладу (если она сохранилась).

Если у вас не получается прийти в банк самому, компенсацию может получить ваше доверенное лицо.

Для закрытого вклада доверенность с правом получения компенсации надо будет заверить у нотариуса. Для действующих вкладов подойдет как нотариальная доверенность, так и оформленная прямо в отделении Сбербанка.

Я не вкладчик, а его наследник. Мне что-нибудь положено?

Если у вашего наследодателя к 20 июня 1991 года были вклады и он не получал компенсацию по описанным выше правилам или получил ее не полностью, эти деньги могут выдать вам вместо него. Это также прописано в постановлении Правительства РФ.

Наследнику понадобятся:

  • паспорт (наследник обязательно должен быть гражданином Российской Федерации);
  • документы, подтверждающие право на наследство;
  • свидетельство о смерти вкладчика;
  • заявление на получение компенсации, его можно оформить в отделении банка.

Условия выплат и формула расчета будут те же самые. Но при расчете размера компенсации будет учитываться год рождения наследника, а не вкладчика.

Помимо компенсации по вкладу, наследник может получить компенсацию на оплату ритуальных услуг. Но она положена только наследникам вкладчиков, которые умерли в 2001–2019 годах.

Размер этой выплаты также зависит от суммы вклада по состоянию на 20 июня 1991 года. Если на всех вкладах умершего было 400 рублей или больше — наследнику выплачивается 6000 рублей. Если меньше 400 рублей — сумма вкладов умножается на 15.


Ссылка на первоисточник: https://fincult.info/

Как открыть вклад в банке

Банковский вклад — это простой способ сохранить и приумножить свои деньги. Вы передаете некоторую сумму в банк на условиях договора, а банк выплачивает вам проценты за то время, пока вклад хранится у него. Открыть вклад в банке может любой гражданин России, если ему исполнилось 14 лет.

открыть вклад 1

Банковский вклад и банковский счет — это не одно и то же. Счет нужен, чтобы совершать безналичные операции: дистанционно рассчитываться за покупки, переводить деньги, оплачивать коммунальные платежи или получать социальные выплаты и другие зачисления. Одним словом, он позволяет оперативно решать ваши текущие финансовые вопросы. За обслуживание банком счета платите вы.

Строго говоря, вклад и депозит — это тоже разные понятия. Депозит — это любые ценности, которые вы передаете на хранение: например, ценные бумаги. Вклад — именно денежное вложение. Но так как любой вклад можно назвать депозитом, банки часто приравнивают эти понятия для клиентов.

Перед тем, как открыть вклад

Прежде чем открыть вклад, определитесь с целями вклада и подберите комфортные условия. Ответьте себе на несколько вопросов.

Для кого я открываю вклад?

Чаще всего вклад можно открыть только на свое имя. Но в некоторых банках есть довольно редкий продукт — вклад на другого человека. То есть деньги в банк приносите вы, и договор будет заключен именно с вами. Но вы теряете права на это вложение, как только человек, в пользу которого вы открыли вклад, предъявит требование к банку в отношении этого вклада. Начиная с этого момента распоряжаться деньгами (пополнять, снимать, получать проценты) будет именно он. Такие вклады часто создают родители для своих детей, указав случаи, когда те смогут начать пользоваться накопленными деньгами: совершеннолетие, свадьба, начало учебы.

Когда я хочу получить деньги обратно?

Если вы точно знаете, что деньги вам понадобятся через какое-то определенное время, вы можете сделать срочный вклад — положить деньги на фиксированный период. А можно разместить деньги на неопределенный срок — оформить вклад до востребования. Условия возврата вклада всегда прописываются в договоре, поэтому внимательно читайте его перед тем, как подписать.

Буду ли я что-то делать со своим вкладом?

Определитесь с целями своего вклада. Условия банковского договора определяют, что вы можете делать с деньгами: частично снимать без потери процентов, пополнять, получать проценты на банковскую карту.

Если вы просто хотите отложить какую-то сумму к определенной дате, можно действовать по принципу «положил и забыл». В таком случае лучше выбрать вклад с капитализацией, когда проценты, которые банк начисляет по условиям договора, идут на увеличение суммы вклада.

Можно копить постепенно, откладывая свободную сумму каждый месяц, — тогда лучше выбрать пополняемый вклад.

Вклад до востребования.
Нет специальных условий возврата. Деньги хранятся, пока вы не закроете вклад. Низкая процентная ставка.

Срочный вклад.
Денежные средства размещаются на определенный период. Досрочное снятие, как правило, ведет к потере процента, иногда вклад нельзя пополнять. Процентная ставка выше и зависит от срока и суммы вклада.

В каком виде хранить?

Вклады открывают не только в рублях, но и в иностранной валюте. Можно хранить деньги и на обезличенных счетах драгоценных металлов.

Валютный. Вклад можно открыть в любой валюте, которую предлагает банк. Проценты на такой вклад будут начисляться в той же валюте.

Многие банки предлагают открыть вклады в евро и долларах США, некоторые позволяют открыть вклады в китайских юанях, японских йенах или швейцарских франках. Такое предложение есть далеко не у всех.

Мультивалютный. Можно открыть вклад и в нескольких валютах сразу. На такой вклад вносят любую валюту, указанную в договоре. Можно менять всю валюту или часть на самом счету (но за конвертацию будут брать комиссию). Проценты по вкладу начисляются отдельно по каждой валюте.

Обезличенный металлический счет (ОМС). Можно открыть вклад в граммах драгоценных металлов (золото, серебро, платина). На такой счет по договору могут начислять проценты, но за его ведение и обслуживание банк может брать вознаграждение. Доход по таким вкладам не гарантирован, потому что зависит от изменения рыночных котировок на драгоценный металл. Средства на счете при этом не застрахованы в системе страхования вкладов. Подробнее о том, как заработать с помощью драгоценных маталлов, читайте в статье «Мифы и правда о драгоценных металлах».

Как открыть вклад

Если вы уже решили, какой вклад и в каком банке хотите открыть, вам остается заключить договор банковского вклада. Это документ, в котором определены:

  • вид (название) вклада;
  • его начальная сумма;
  • порядок начисления процентов (простые или капитализация);
  • срок возврата вклада, порядок возврата, в том числе досрочного (некоторые банки требуют предупреждать о закрытии вклада и заказе денег за несколько дней);
  • другие условия, в том числе о возможности снятия денежных средств со счета по вкладу или его пополнения.

Правила договора банковского вклада определяются 44 главой Гражданского кодекса РФ.

Договор заключают письменно. Есть три варианта, как это сделать:

  1. подписать с банком договор банковского вклада;
  2. подписать заявление о согласии с офертой (это правила и условия размещения вкладов в банк);
  3. получить сберегательную книжку, сертификат или другой документ, который отвечает требованиям законодательства и банковской практики.

Что такое сберегательная книжка

Это документ, удостоверяющий ваше право распоряжаться вкладом. При ее предъявлении работник банка должен сделать в ней отметку об остатке денег на вашем счете на текущий момент.

Можно ли открыть вклад, не приходя в банк

Да, если вы клиент банка, то вы можете открыть вклад через интернет-банк или мобильное приложение. Обычно проценты по такому вкладу чуть выше, чем у вкладов, которые вы открываете через кассу.

Что такое сберегательный сертификат

Это ценная бумага, удостоверяющая сумму вклада и ваши права на получение суммы срочного вклада и процентов по истечении установленного срока. Это документ, в котором зафиксировано, что вы внесли деньги на срочный банковский вклад. Сберегательный сертификат может быть именным или на предъявителя. В отличие от сберегательного сертификата на предъявителя, именной сертификат застрахован в системе обязательного страхования вкладов.

Страхование вкладов

Предлагать клиентам открыть вклад могут только банки, участвующие в государственной системе страхования вкладов, которой управляет государственная корпорация «Агентство по страхованию вкладов» (АСВ). Вклады в таких банках застрахованы. Однако при наступлении страхового случая АСВ через банк-агент вернет вам не больше 1,4 млн рублей — это максимум, который покрывает система обязательного страхования. Остальные требования к банку удовлетворяются вне системы страхования вкладов. Подробнее о работе АСВ читайте в статье «Как работает система страхования вкладов».

Банкам, не участвующим в системе обязательного страхования, привлекать вклады граждан запрещено.

Перед тем, как открыть вклад, проверьте, участвует ли банк в системе страхования вкладов. Позвоните по горячей линии: 8-800-200-08-05 (звонок бесплатный) или посмотрите на сайте www.asv.org.ru.

Какие существуют страховые случаи

  1. введение Банком России моратория на удовлетворение требований кредиторов банка;
  2. отзыв лицензии у банка.

Я — вкладчик. Что я должен знать?

Как начисляются проценты по вкладу?

В вашем договоре о вкладе обычно указана процентная ставка (если она не указана, то применяется ставка рефинансирования). Она может быть как фиксированной, так и плавающей. Факторы, которые влияют на размер плавающей процентной ставки, устанавливаются банками самостоятельно. То есть вы можете получить больший процент, если дела на финансовом рынке идут хорошо. Но размер дохода, зависящий от установленных банком факторов, не может быть гарантирован.

Как рассчитать процент?

Проценты начисляют по формулам простого или сложного (капитализация) процента. Если в договоре не указан способ начисления процентов, то начисление осуществляется по формуле простых процентов с использованием указанной в договоре фиксированной процентной ставки.

Простой процент

Процент начисляется на сумму вклада без учета ранее начисленных процентов.

Как рассчитать сумму простых процентов по вкладу:

открыть вклад 2

Сложный процент

Процент, который начисляется на сумму вклада с учетом ранее начисленных процентов. Еще он называется капитализированный (причисленный) процент.

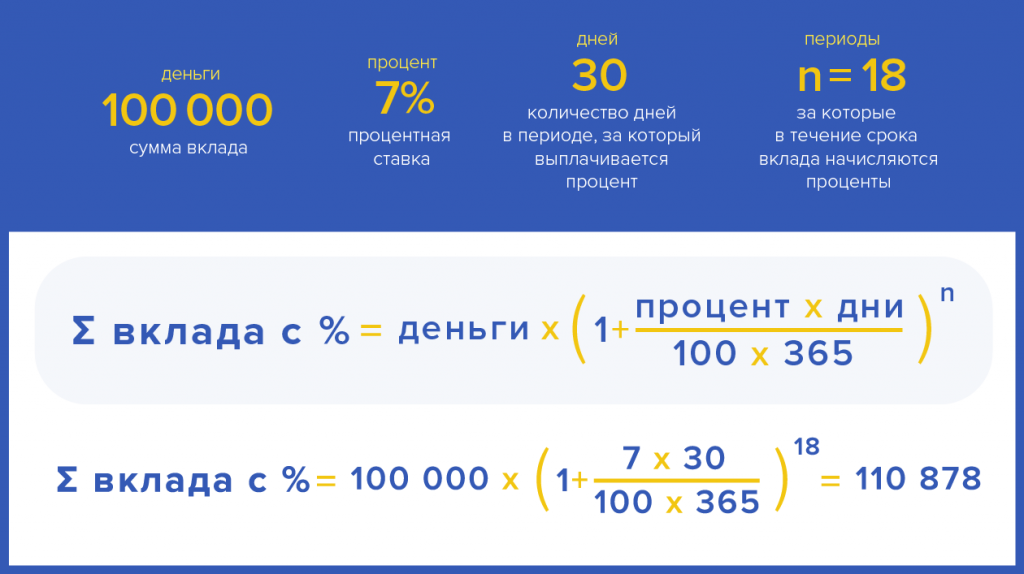
Как рассчитать сумму сложных процентов по вкладу:

открыть вклад 3

Как банк вернет мне вклад?

Банк не обязан сообщать вам, что срок вашего банковского договора истек. Если вы не забираете свои деньги со срочного вклада, когда период закончился, то он становится вкладом до востребования. Или же договор считается продлённым на действующих в этот момент условиях в банке, если им не предусмотрено иное.

Вы можете открыть вклад, закрыть который без потери процентов можно при наступлении определенного события. Например, вклад, открытый на несовершеннолетнего ребенка, может быть расторгнут как при наступлении его совершеннолетия, так и до наступления совершеннолетия его законным представителем (родителем/опекуном) при наличии соответствующих документов.

Банк должен вернуть вам деньги по первому требованию, вне зависимости от того, какой вклад вы открывали. Но если вы забираете деньги раньше срока, то вы, как правило, теряете начисленные проценты, если в вашем договоре не предусмотрена возможность сохранения ставки в таком случае.

Можно ли передать вклад по наследству?

Да. Он может быть унаследован по завещанию вкладчика. Для этого нужно включить вклад в состав имущества, передаваемого по наследству согласно нотариально удостоверенному завещанию у нотариуса или составить отдельное завещательное распоряжение – банковский вариант завещания сбережений, которые вы хотите передать по наследству. Составить завещательное распоряжение можно бесплатно в отделении банка, где вы оформляли договор о вкладе.

Кто может распоряжаться вкладом?

Владелец вклада. Вы также можете передать право распоряжаться своим вкладом по доверенности указанным в ней третьим лицам. Такую доверенность оформляют у нотариуса или прямо в банке.


Ссылка на первоисточник: https://fincult.info/


Как выбрать банк

Договор с банком — это часто союз на долгие годы и обычно с обязательствами, которые точно придется выполнять. То есть выбор банка — почти как выбор спутника жизни. Но если с партнерами отношения принято строить по любви, то с банками надо делать это по расчету. Рассказываем, как правильно выбрать банк.
как выбрать банк 1

Определите приоритеты

Прежде чем выбрать банк, важно определиться, чего вы от него ждете. Надежность, доходность, доступность, качество обслуживания — приоритеты и сочетания этих свойств зависят от ваших потребностей.

К тому же некоторые услуги можно найти не во всех банках. Если вы пенсионер и хотите получать социальные выплаты и пенсию на карточку, то открыть ее можно только в банках, у которых есть договор с Пенсионным фондом (ПФР).

А может, вам не обязательно идти в банк и больше подойдут другие финансовые инструменты? Например, если у вас есть сумма, которую вы хотите приумножить, то сделать это можно по-разному — не только открыть депозит, но и купить ценные бумаги. Годовой доход по ним может быть выше, хотя и риски потерь тоже вырастут.

О том, когда можно начать инвестировать и что вам для этого нужно, читайте в нашей статье «Что нужно знать начинающему инвестору?».

Сравните предложения
как выбрать банк 2

Не стоит заключать договор с первым попавшимся банком, даже если его посоветовал лучший друг, вам понравилась реклама или так подсказывает внутренний голос. Изучите предложения нескольких банков, оцените стоимость услуг, доход по вкладам и качество обслуживания. Так вы сможете найти самые выгодные для вас условия.

Проверьте лицензию

Фальшивые банки — явление крайне редкое, но все-таки возможное. Обязательно убедитесь, действительно ли вы имеете дело с банком, особенно если речь идет о финансовой организации с неизвестным вам названием. Если у нее нет лицензии Банка России, то перед вами мошенники.

Изучите доступность

При выборе банка стоит внимательно изучить расположение отделений и банкоматов, возможности онлайн-банкинга и соотнести это со своими потребностями.

Подумайте, насколько часто вам предстоит ходить в отделение банка: может быть, его физическая доступность — важный для вас критерий. А если планируете часто снимать с карты наличные или вносить их, то убедитесь, что в удобных для вас местах, недалеко от дома или работы, есть банкоматы этого банка. Так вы сможете пополнять счет и снимать деньги с карты без комиссии.

Оцените, готовы ли вы, например, каждый месяц ездить в банк на другой конец города, потому что там процентная ставка по кредиту немного ниже. Или вам проще заплатить больше в банке возле дома, но никуда не ездить.

А может быть, вы вовсе не хотите тратить время на банк и вам проще делать все удаленно? Тогда проверьте онлайн-сервисы банка. Посмотрите, просто ли ими пользоваться и можно ли оплатить услуги, которые нужны вам постоянно.

Оцените надежность
как выбрать банк3

Пожалуй, самое главное, чего мы ждем от банка, — это надежность. Но проверить, соответствует ли банк этому критерию, довольно непросто. Российская банковская система устойчива, но гарантировать, что с вашим банком ничего не случится, нельзя. Поэтому интересы вкладчиков защищает, к примеру, система страхования вкладов (ССВ). Все банки, работающие с вкладами физических лиц, входят в эту систему.

Проверить, есть ли выбранный вами банк в списке на сайте Агентства по страхованию вкладов (АСВ), все равно не повредит. Иногда банк может быть участником ССВ, но при этом принимать новые вклады ему не разрешено (на сайте это будет указано).

То есть доверить свои деньги можно любому банку с лицензией. Если у банка возникнут проблемы, вам обязательно вернут ваши деньги, но в пределах суммы страхового возмещения — 1 400 000 рублей. Однако есть ситуации, в которых к устойчивости банка стоит отнестись с особым вниманием:

  • Вы планируете держать на счетах и вкладах в одном банке более 1 400 000 рублей с учетом накопленных процентов — ровно столько вам могут вернуть по страховому возмещению. Если вы накопили больше, безопаснее хранить деньги в разных банках.
  • Вы открываете обезличенный металлический счет или счет (вклад) на предъявителя — они не страхуются в АСВ.
  • Вы собираетесь завести счет для бизнеса. Система страхования вкладов защищает только деньги индивидуальных предпринимателей и малого бизнеса (компания должна числиться в едином реестресубъектов малого и среднего предпринимательства). Страховое возмещение по бизнес-счетам тоже не превышает 1 400 000 рублей.
  • Вы хотите пользоваться услугами только одного банка, и перебои в его работе даже на один-два дня создадут для вас большие неудобства.
как выбрать банк4

Если у вас один из таких случаев, вам стоит изучить финансовое состояние банка. Отчетность банков регулярно публикуется на сайте Банка России, но разобраться в ней может быть непросто. Зато это неплохо делают профессионалы — соответствующую информацию легко найти на сайтах рейтинговых агентств, включенных в реестр регулятора, а также в финансовых и экономических изданиях ( «Ведомости», «Коммерсант») и на специальных онлайн-ресурсах (например, Банки.ру).

Главное — сравнивать, что пишут в разных источниках, а не ориентироваться на какой-то один: даже эксперты могут не знать всего, а могут иногда и ошибаться. Следует иметь в виду, что финансовое состояние банка не статично и может меняться.

Финансовые аналитики быстро реагируют на значимые изменения, но делать вывод на основании одного мнения — не всегда верная стратегия. Если вы услышали что-то плохое о банке, не торопитесь сразу ставить на нем крест. Для начала проверьте, надежен ли источник информации, есть ли подтверждения его слов, как событие оценивают другие. Например, санация банка — не лучшая новость для его владельцев и менеджмента, но для самого банка, его клиентов и их денег это хорошая новость. Подробнее о том, что такое санация, читайте в нашей статье.

Самостоятельно понять, все ли в порядке у выбранного банка, можно, если у вас есть некоторые навыки банковского анализа. Если вы по-прежнему полны решимости разобраться в ситуации, то в первую очередь обратите внимание на следующие показатели:

  • Балансовая прибыль

Это один из основных показателей, который позволяет судить, успешно ли работает организация. Если за какой-то период банк получил не прибыль, а убыток, это не критично. Возможно, он столкнулся с временными трудностями. Но если банк стабильно убыточен, это плохой признак. Лучший вариант — когда банк показывает прибыль год от года.

  • Активы банка

Это все, во что банк вложил свой капитал (собственные средства) и деньги вкладчиков, чтобы получить прибыль. Основные виды активов — выданные кредиты, вложения в ценные бумаги и драгоценные металлы, деньги на счетах в других банках и Банке России, имущество (например, здания, машины и оборудование). Выбирайте банк, у которого сумма активов растет или хотя бы стабильна.

  • Норматив достаточности капитала (Н1.0)

Этот норматив показывает, может ли банк за счет собственных средств покрыть возможные финансовые потери от своих вложений. Чтобы рассчитать норматив Н1.0, сначала все активы банка делят на группы по уровню риска и умножают на поправочные коэффициенты. Затем капитал банка делят на сумму этих взвешенных по риску активов и умножают на 100% — и получают норматив. Н1.0 должен быть не меньше 8%.

  • Норматив мгновенной ликвидности (Н2)

Этот критерий позволяет оценить, способен ли банк справиться с обязательствами, которые он должен исполнить в течение дня. Например, сможет ли он выдать деньги клиенту, который хочет снять их с текущего счета или закрыть вклад до востребования.
Конечно, все клиенты не приходят за деньгами одновременно. Но чтобы посчитать норматив Н2, оценивают сумму всех счетов до востребования и других обязательств, которые могут быть предъявлены банку. Затем суммируют активы, которые он может превратить в наличные или безналичные деньги в течение дня (например, взять из кассы, продать или отозвать со своих счетов в других банках). Чтобы получить норматив, делят сумму активов на сумму обязательств и умножают на 100%. Н2 должен быть не меньше 15%.

  • Норматив текущей ликвидности (Н3)

Этот показатель помогает понять, в состоянии ли банк исполнить обязательства, которые ему могут предъявить в течение ближайших 30 дней. Для этого норматива считают сумму активов, которые банк сможет превратить в живые деньги в течение месяца. И делят на сумму всех счетов до востребования и обязательств, которые запланированы или могут возникнуть в ближайшие 30 дней. Затем эту цифру умножают на 100%. Н3 должен быть не меньше 50%.

Если банк постоянно нарушает нормативы, это может говорить о финансовых проблемах. Но это не значит, что они обязательно приведут к печальному результату. Часто проблемы удается решить, и банк благополучно продолжает свою работу.

Стоит насторожиться, если банк с не очень хорошими показателями агрессивно рекламирует свои услуги и предлагает открывать вклады по завышенным ставкам.

Не забудьте про качество сервиса

Постарайтесь оценить качество сервиса. Почитайте отзывы в интернете, спросите у знакомых, которые пользуются услугами банка, довольны ли они обслуживанием. Внимательно изучите сайт банка: есть ли на нем вся необходимая информация, легко ли найти ответы на свои вопросы. Позвоните на горячую линию банка — проверьте, как долго вам придется ждать ответа. Не будет лишним зайти в отделение банка и оценить, как там работают с клиентами, например, можно оплатить квитанцию или расспросить менеджера об интересующей вас услуге.

Внимательно изучите предложение банка
как выбрать банк5

Прежде чем подписать договор на приобретение какой-либо услуги, внимательно изучите, что именно вам предлагают. Подписывать договор стоит только в том случае, если каждое из его условий вам понятно.

На что обратить внимание, если…

…я хочу открыть вклад
Если вы ищете вклад с большими процентами, то обязательно проверьте, что в договоре указано, какой тип вклада вы открываете и как именно будут начисляться проценты.

Иногда вам могут предложить инвестиционные продукты — когда деньги, которые вы отдадите на хранение, банк будет инвестировать. Доход от инвестиций не гарантирован, и вы можете потерять вложенные деньги. И хотя такие продукты по сути своей не имеют ничего общего с вкладами, их могут предлагать вам под видом вклада. Или даже называть вкладом в рекламе, но с примечанием, что это инвестирование.

Уточните, как вам будут начислять проценты. Есть вклады с так называемыми «лестничными» процентами. Срок таких вкладов обычно разбит на несколько периодов, и процентная ставка меняется от периода к периоду. В рекламе при этом вам могут озвучить только самый высокий процент.

Подробнее о том, как открыть вклад в банке, читайте в нашей статье.

…я хочу выгодную карту
При выборе карты выясните, сколько вам придется платить за ее обслуживание и есть ли у нее кешбэк (возможность вернуть часть денег, которые вы потратили на покупки при оплате картой) или другие бонусы. С их помощью вы сможете сэкономить. Но трезво оцените, будете ли вы делать покупки на тех условиях, при которых вам обещают высокий кешбэк или бонусы. Например, если вы редко летаете, то мили для путешествий вы сможете накопить нескоро.

Не забудьте, что банки обычно берут комиссию за перевод на карты других банков, поэтому стоит подумать заранее, куда вы будете чаще переводить деньги. Спросите, какие карты у друзей, коллег и нравится ли им обслуживание.

…я хочу взять кредит
При выборе кредита обратите внимание на его конечную стоимость, сколько всего вам придется заплатить вместе со всеми процентами. Проверьте, нет ли в договоре пунктов, за которые вам тоже придется заплатить (например, страховки). Выясните, можно ли отказаться от таких дополнительных пунктов (часто отказ от страховки значит, что процент по кредиту будет выше, потому что риски банка увеличиваются).

Иногда кредит удобнее брать в банке, где у вас уже есть счет или вклад: постоянным клиентам могут предложить более выгодные условия и с большей вероятностью одобрят кредит. Подробнее о выборе кредита читайте в статье «Потребительский кредит».

…я хочу получать пенсию на карту
Если вы пенсионер, то получать пенсию и социальные выплаты вы можете в банке, у которого есть договор с Пенсионным фондом. Выяснить, есть ли такой договор, можно или в самом банке, или в ПФР. Если договор есть, вы открываете счет и пишете заявление с реквизитами в ПФР.


Ссылка на первоисточник: https://fincult.info/

Как накопить миллион


Пьеса в четырех действиях

Пролог

Миллион в нашем случае — это условная цифра, большая сумма денег, которой хватит на крупную покупку. Для кого-то это могут быть 300 000 рублей —первоначальный ипотечный взнос за небольшую квартиру стоимостью полтора-два миллиона или первый взнос за автомобиль в кредит. Для кого-то это действительно 1 000 000 рублей — если, к примеру, покупать недвижимость в столице. Важен не размер суммы, а то, что она внушительная и копить придется долго и последовательно.

Есть такой феномен: сколько бы денег человек ни зарабатывал, он все тратит. Зарабатывает 20 000 — ближе к зарплате сидит с пустыми карманами. Стал зарабатывать 50 000 — та же история. Вместе с доходом неизменно растут потребности, и кажется, что никакого маневра для экономии нет. Но это не всегда так, чаще всего вполне реально откладывать часть дохода, даже небольшого, чтобы накопить на необходимую крупную покупку. Важно лишь:

  • настроиться на то, что копить придется долго;
  • четко распланировать финансы;
  • регулярно откладывать на нужную цель;
  • грамотно оптимизировать расходы;
  • не хранить деньги «под матрасом».

И тогда все получится.

Действие первое. Планируем, ставим цель

Рисунок1

Основа накопления — грамотное финансовое планирование: учет расходов и доходов, четкая постановка финансовой цели. Оцените, сколько денег вам нужно накопить и сколько времени вы готовы на это потратить. После станет ясно, сколько вам необходимо откладывать ежемесячно. Прикиньте, выдержит ли эту цифру ваш бюджет. Если нет — увеличьте срок накоплений или подкорректируйте свои мечты. Возможно, получится обойтись машиной попроще или квартирой подальше от центра.

Пример планирования № 1:
Цель — первоначальный взнос (15%) на квартиру за 2 000 000 рублей.
Сумма — 300 000 рублей.
Срок — 3 года.
Ежемесячный доход — 50 000 рублей.
Ежемесячные сбережения — 8300 рублей.

Пример планирования № 2:
Цель — первоначальный взнос (15%) на квартиру за 6 000 000 рублей.
Сумма — 900 000 рублей.
Срок — 5 лет.
Ежемесячный доход — 80 000 рублей.
Ежемесячные сбережения — 15 000 рублей.

Что нужно учесть, если предстоит копить не один год

  • Инфляцию — она постепенно обесценивает ваши накопления. Впрочем, если вы будете хранить деньги не «под подушкой», а в надежном банке, это поможет их защитить.
  • Возможные соблазны. Всегда находятся «неотложные нужды», которые провоцируют отщипнуть немного от накоплений. Поэтому лучше выбирать такие варианты хранения, которые трудно и невыгодно «раскупоривать» раньше времени, например срочный вклад или «народные» облигации Минфина.
  • Дисбаланс в текущих расходах и доходах. Бывает, что ситуация меняется — вдруг вы не всегда сможете откладывать ту сумму, которую планировали? Надо учитывать и этот риск.

Действие второе. Рассчитываем оптимальную сумму для регулярных накоплений

Рисунок2

Помните, что накопить очень быстро большую сумму не получится. Можно провести аналогию с диетой: если вы решили похудеть на 10 кг, это невозможно сделать за неделю, сидя на воде. Можно серьезно навредить здоровью или сорваться и съесть целый торт (и диета пойдет прахом), поэтому важно худеть постепенно, по плану. То же и с деньгами: если вы решите откладывать почти все деньги, ограничив себя во всем, это приведет к срыву и дисбалансу. Сумма ежемесячных отчислений на накопления (при условии, что у вас нет кредитов) не должна быть больше 20–30% вашего ежемесячного дохода. Самый верный путь — рассчитать, запланировать и действовать четко по плану несколько лет подряд.

Пример расчета оптимальной суммы № 1:
Сумма — 300 000 рублей.
Срок — 3 года.
Ежемесячно нужно откладывать — 8300 рублей (17% от дохода в 50 000 рублей)
Сумма в итоге (на пополняемом счете на 3 года под 4,4%) — 320 000 рублей

Пример расчета оптимальной суммы № 2:
Сумма — 900 000 рублей.
Срок — 5 лет.
Ежемесячно нужно откладывать — 15 000 рублей (19% от дохода в 80 000 рублей).
Сумма в итоге (на пополняемом счете на 5 лет под 4,4%) — 1 000 000 рублей.

Что нужно учесть и какие есть варианты

Откладывать запланированную сумму нужно во что бы то ни стало, без отговорок и послаблений. Возьмите за правило первым делом сберегать, а уже потом тратить оставшееся. Первые полгода будет тяжело, потом войдет в привычку.

Настройте в приложении интернет-банка автоперевод нужного процента от доходов на свой сберегательный счет.

Действие третье. Оптимизируем расходы

Рисунок3

Самое сложное действие. Нужно выяснить, откуда у вас берутся деньги и на что вы их тратите, скрупулезно проанализировать траты и доходы, а потом оптимизировать бюджет и изменить свои привычки. Это больно, но оно того стоит.

Примеры оптимизации:

Валера привык обедать в итальянском ресторане на первом этаже бизнес-центра. На обед (паста, суп, салат, кофе и иногда десерт) уходит примерно 400 рублей. Вот и зона для экономии: Валера стал брать контейнер с едой из дома. Домашняя еда тоже не бесплатная, но существенно дешевле, теперь цена его обеда — около 50 рублей. Экономия в месяц — 7000 рублей.

Валера обычно ездил на такси до работы и обратно — 200 рублей туда, 200 обратно. Взяв курс на рационализацию расходов, он купил проездной за 2000. В месяц экономия — 6000 рублей.

Валера долго курил, но теперь бросил — в первую очередь из-за показаний по здоровью, но это принесло и финансовый бонус. Он курил сигареты стоимостью 120–140 рублей, примерно полпачки в день, иногда больше. Получается, что ежемесячная экономия — больше 2000 рублей.

Итого Валера обнаружил свободные 15 000 рублей в месяц, он может копить их, слегка оптимизировав свой образ жизни. Разумеется, Валера — персонаж собирательный, и не у всех есть такое широкое поле для сокращения расходов. Но, как правило, возможность хоть какой-то оптимизации есть у всех, нужно лишь тщательно проанализировать свои расходы. И если копить предстоит очень долго, не стоит лишать себя всех удовольствий. Поход в ресторан один-два раза в месяц не нанесет слишком большого урона бюджету, зато существенно улучшит настроение ценителю итальянской кухни на пути к его «миллиону».

Что нужно учесть и какие есть варианты

  • Вести учет доходов и расходов даже после оптимизации бюджета полезно. Можно пользоваться специальными приложениями или таблицами.
  • Используйте любые безопасные возможности сохранить и приумножить ваше состояние: налоговый вычет, банковские карты с кешбэком, приложения для отслеживания скидок и акций в магазинах.
  • От некоторых расходов не обязательно отказываться, их можно сократить. Например, продукты в гипермаркете могут стоить дешевле, чем в магазине у дома. И ходить в него лучше сытым и со списком необходимого — тогда точно не купите лишнего.

Действие четвертое. Выбираем финансовые инструменты

Рисунок4

Накопить быстрее — можно, застраховать себя от возможных рисков — нужно. Главное, сберегать грамотно, а не «в конверт», к которому всегда есть доступ (а значит, и соблазн потратить, ведь «так хочется себя порадовать»). К тому же даже самая маленькая инфляция постепенно поедает ваши накопления в конверте. А лучше, чтобы ваши накопления не только не страдали от инфляции, но и обгоняли ее.

Какие финансовые инструменты подойдут для долгосрочных накоплений?

Банковский вклад. Наиболее безопасный и надежный способ сберегать и накапливать. С соблазнами бороться будет проще, чем в случае, когда деньги спрятаны в буфете. Только следите за тем, чтобы сумма вклада вместе с процентами в одном банке не превышала 1,4 млн рублей. Такая сумма точно попадает в государственную систему страхования вкладов, и даже в случае банкротства банка вы сможете вернуть их через пару недель после отзыва у банка лицензии. Единственный минус — проценты по депозитам невелики и не всегда покрывают инфляцию.

Ценные бумаги. Инвестиции в ценные бумаги — всегда риск, хотя некоторые инструменты (например, облигации Минфина или крупных стабильных компаний) надежны, и опасность дефолта по ним минимальна. Начинать инвестирование лучше с наиболее безопасных инструментов:

Паевые инвестиционные фонды (ПИФы) позволяют начинающим инвесторам инвестировать даже небольшие суммы, доверив управлять ими професионалам. ПИФы бывают разные: одни вкладывают деньги в акции или те же гособлигации, другие специализируются на золоте или недвижимости. ПИФы могут быть хорошим вложением, но не забывайте, что чем выше потенциальная доходность, тем выше и риски. Кроме того, некоторую часть дохода ПИФы забирают себе как вознаграждение за управление активами.

Индивидуальный инвестиционный счет (ИИС) можно использовать и для прямых вложений в ценные бумаги, и для покупки паев ПИФов. Главный бонус ИИС — возможность получить налоговый вычет, который позволяет платить меньшую сумму налога на доход от инвествложений или вернуть уже уплаченный налог. Но налоговые льготы действуют, только если не закрывать ИИС раньше чем через три года. И это неплохой способ уберечь деньги от соблазна.

Договор накопительного страхования жизни — еще один популярный, но опять-таки рискованный способ делать долгосрочные накопления. Доходность по договорам накопительного страхования жизни выше, чем по вкладам. Но эти вложения не защищены системой страхования вкладов в отличие от банковских депозитов. Из дополнительных преимуществ накопительного страхования жизни — возможность получить налоговый вычет.

Действуйте!

Самое сложное в том, чтобы накопить «миллион» (то есть «много денег» именно в вашем понимании), — начать это делать. После первого накопленного миллиона это уже не будет казаться чем-то страшным и невыполнимым, а мечты о новой квартире или автомобиле — такими уж нереальными.

И еще никогда не забывайте о себе, своем росте и развитии. Иногда вложить в себя и свое образование полезнее, чем четко следовать плану без всяких отклонений. Зато потом будете зарабатывать больше или работать будет проще.

Финансовый план семьи


Что это такое, для чего он нужен (спойлер: если ему следовать, денег всегда будет хватать), как его составлять и вести

Деньги кончаются раньше, чем получаете очередную зарплату, и кажется, что на ваш доход невозможно прожить? При этом хочется приобрести что-то новое, большое и грандиозное? Возможно, вам просто не хватает финансового плана. С ним вы будете знать точно, на что уходят деньги, сможете спланировать крупные покупки, поймете, как сэкономить и приумножить деньги, а также защитите себя и свою семью от финансовых рисков.

Что такое семейный финансовый план?

Рисунок1

Это долгосрочный прогноз финансовых потоков семьи, с ним вы планируете, сколько денег за определенный период заработаете и как их потратите.


Более половины жителей России не ведут письменного учета доходов и расходов семейного бюджета, почти каждому десятому точно неизвестно, сколько денег поступило и будет потрачено в течение месяца.


Часто считают, что финансовый план нужен, чтобы тратить меньше. На самом деле он нужен, чтобы за те же деньги получать больше. К тому же финансовый план избавит вас от неожиданностей, например продления полиса ОСАГО или необходимости заплатить имущественный налог.

В каких случаях пригодится финансовый план?

Во всех. Например, вы задумали продать старый автомобиль и купить новый в течение полугода. Вам нужно дополнительно 300 000 рублей. У вас сразу возникают вопросы: накопить, взять деньги в долг или купить в кредит? Успеем за полгода или нужно больше времени? Финансовый план поможет понять, как распределить доходы и расходы, чтобы получалось откладывать, сумеете ли вы накопить всю сумму за поставленный срок, как изменятся ваши расходы, если придется ежемесячно платить по кредиту.

Даже если ваша семья не испытывает затруднений с финансами и деньги есть всегда, план будет полезен, чтобы не упускать из виду стратегические цели (например, отложить «на старость» или образование детей) и возможности для увеличения доходов.

Что нужно учесть при составлении семейного плана?

Интересы всех членов семьи

В семейном финансовом планировании нужно учитывать интересы всех членов семьи. Дети растут, им нужно часто покупать новую одежду/обувь, а родителям необходим отдых. При этом вся семья (не только те, кто зарабатывает деньги и обеспечивает семье доход) должна быть в курсе общих целей и заинтересована в их достижении. Это как минимум убережет от конфликтов на финансовой почве.

Страховая защита

Часто мы пренебрегаем страхованием жизни, максимум, что у нас есть, — это полис ОМС. Но если один из кормильцев или, что хуже, единственный кормилец вдруг не сможет обеспечивать семью, бюджет неумолимо «поедет». Страховка сгладит последствия утраты трудоспособности. 

Самостоятельно копить на пенсию

Мы привыкли, что пенсионные отчисления за нас делает работодатель. Но это не означает, что к старости мы будем хорошо обеспечены. Возможно, пора завести графу «пенсия» в вашем финплане и начать делать накопления?

Сбережения

Сбережения обеспечат финансовую «подушку безопасности» в случае потери работы или внезапных срочных трат. Источником сбережений могут стать не только деньги, отложенные с зарплаты, но и скрытые возможности, например получение налоговых вычетов, открытие вклада или индивидуального инвестиционного счета. Эти инструменты не только сохранят, но и частично уберегут ваши накопления от инфляции.

Инфляция

 Повышение общего уровня цен на товары и услуги напрямую влияет на ваш план. Если в начале года вы могли купить на свою зарплату одно количество товаров, то в конце года количество этих товаров уменьшится на столько, на сколько возросла инфляция. Чтобы ваш план отражал реальную картину, закладывайте в план возможные потери бюджета от инфляции. 

Формируйте активы и избавляйтесь от пассивов

Все покупки и имущество можно условно разделить на две категории: активы и пассивы. Активы — это то, что так или иначе увеличивает ваш доход, а пассивы — то, что не приносит дохода или его уменьшает. Например, автомобиль может быть активом, если он помогает вам лучше работать и больше зарабатывать, или пассивом, если вы покупаете его, например, для поддержания статуса. Квартира, которая стоит пустой, — пассив, так как вам приходится оплачивать ЖКХ, а если вы сдаете ее и получаете дополнительный доход — актив. Конечно, не стоит оценивать с этой точки зрения каждую вещь, важно понимать сам принцип и стараться обзаводиться активами или переводить вещи в состояние активов.

С чего начать?

Начните вести таблицу учета доходов и расходов

Да, это кропотливое, порой утомительное занятие, но поверьте, оно того стоит. Двух-трех месяцев вполне достаточно, чтобы понять, сколько денег ваша семья зарабатывает в месяц и как вы их расходуете. И это понимание обернется выгодой для вас и вашей семьи.

Учет нужно вести ежедневно и записывать даже самые мелкие расходы — из них и складываются ежемесячные траты. Лучше распределять расходы по категориям (квартплата, продукты питания, развлечения, медицина, покупки), чтобы было проще их анализировать.

Проанализируйте доходы и расходы

Выясните, какие расходы у вас повторяются из месяца в месяц и сколько денег вам нужно. Определите, сколько в среднем вы тратите ежемесячно на медицину, одежду, продукты, транспорт и связь.

Сформулируйте цели

Цели — то, ради чего вы составляете план. Определите срок, за который вы планируете этих целей достичь. Планирование может быть долгосрочным (на 5, 10 и даже 20 лет) или краткосрочным (на несколько месяцев).

Составьте план

Учтите в нем свои ежемесячные траты. Проработайте разные варианты достижения целей: накопить, взять деньги в долг, получить кредит. Для каждой цели выберите те, которых собираетесь придерживаться в плане и в жизни. Не забудьте учесть в плане сумму, которую будете откладывать на сбережения, подумать о будущей пенсии и страховке (особенно если собираетесь брать кредит).

Следуйте плану и вовремя корректируйте его

План помогает отслеживать продвижение к цели, вовремя замечать проблемы, корректировать расходы при изменении ситуации и сохранять мотивацию, если вы имеете дело с долгосрочными и сложными целями.

Как упростить учет?

Есть множество удобных программ-планировщиков для компьютеров и смартфонов, которые помогают вести бюджет и грамотно распределять финансы. Например, программа вычитает из общего дохода обязательные траты на квартплату, образование или кредиты, а оставшуюся сумму пропорционально распределяет по дням или неделям. Планировщик подскажет, какую сумму нужно откладывать на крупные покупки, наглядно покажет, на что расходуются деньги. Есть программы, доступ к которым может быть у нескольких человек. Поищите в интернете, поспрашивайте у знакомых, попробуйте разные приложения и выберите подходящий для себя дневник доходов и расходов.

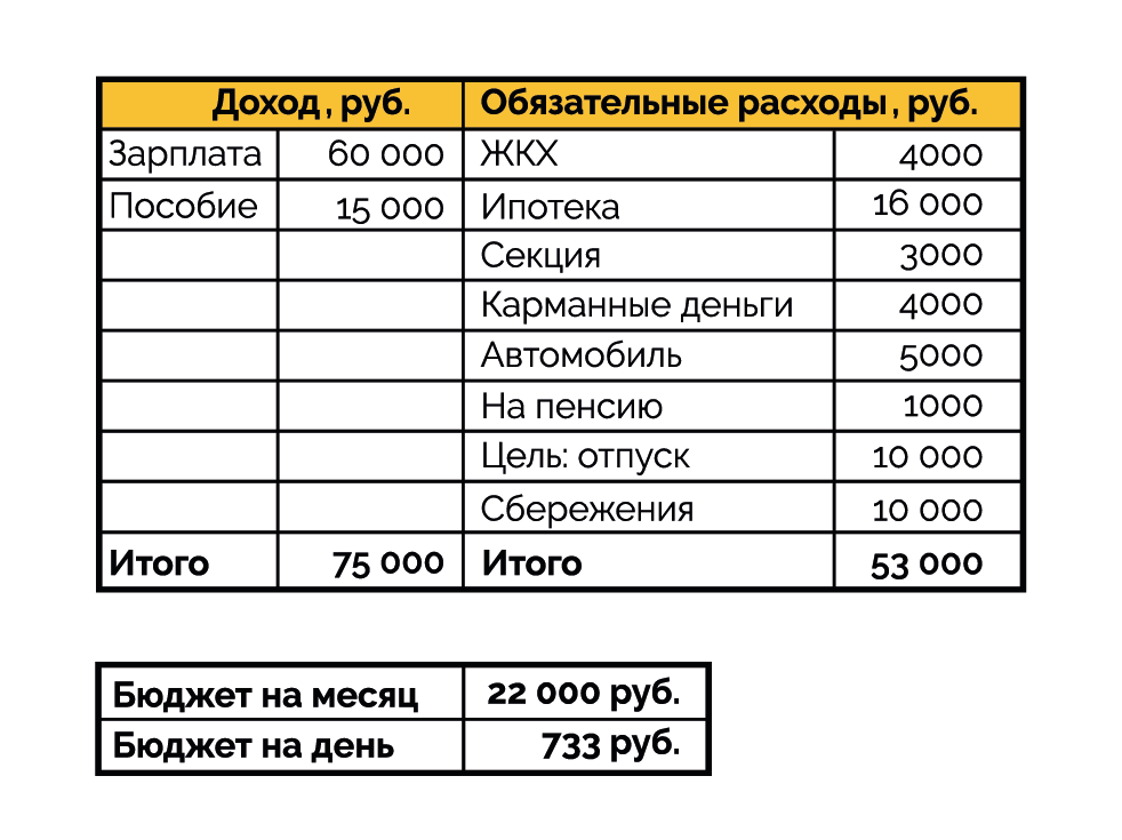
Вот пример самого простого финансового плана семьи — на основе таблицы с формулами.

Рисунок2

Пример: московская семья из четырех человек (работающий отец, мать, которая находится в декретном отпуске по уходу за пятимесячной дочерью, и сын девяти лет). Их цель — съездить через год в отпуск на море, как раз пока дочери не нужно покупать отдельный билет на самолет. Для этого они составили план, в котором учли все ежемесячные расходы: ипотеку, оплату секции карате и деньги на обеды для сына, коммунальные платежи и расходы на бензин.

Отдельно вынесли ежегодные траты, куда включили оплату налогов, покупку полиса ОСАГО (к нему в подарок прилагается полис страхования жизни мужа как единственного работающего человека в семье), затраты на покупку одежды и непредвиденные расходы. Откладывать семья решила 10% дохода. Чтобы деньги не потратились сами собой и их не поглотила инфляция, они открыли депозит, на который сразу положили 50 000 рублей сбережений. Также ежемесячно семья отчисляет 1000 рублей в счет будущей пенсии.

Остаток денег уходит на продукты и развлечения. Все договорились, что по субботам будут покупать основное в гипермаркете, раз в две недели по выходным будут ходить в кино, зоопарк или парк, а в перерывах гостить у бабушек и дедушек.

Важно помнить: экономия не значит ограничения

Большинство покупок люди совершают спонтанно. А незапланированные траты часто и становятся причинами дыр в бюджете. Делайте покупки реже, планируйте их заранее, ищите магазины, где нужный товар стоит дешевле. Следите за распродажами и акциями. Экономить — не стыдно, составлять список покупок — предусмотрительно, а покупать нужную вещь дешевле, чем ожидал, — приятно.

План можно корректировать

Не стоит воспринимать план как догму. Мир вокруг нас меняется, меняются наши приоритеты и возможности, цели могут терять актуальность. Не забывайте постоянно обращаться к нему и вовремя вносить изменения.